Cómo salir de las deudas de préstamos personales
7
La liquidación de préstamos personales es el proceso estructurado de reorganización de los pagos pendientes para eliminar compromisos con entidades crediticias sin comprometer los gastos básicos diarios.
Afrontar la etapa de la jubilación con varias cuotas mensuales de créditos personales contratados en el pasado representa una carga pesada para un nivel de ingresos fijo. Cuando mis ingresos se redujeron al jubilarme, cometí el fallo de intentar liquidar compromisos sin un orden claro, lo que me llevó a momentos de enorme incertidumbre. Entender la estructura de cada contrato y seguir un plan metódico es la única vía para recuperar el equilibrio en las cuentas del hogar.
El punto de partida: inventario exhaustivo de compromisos contractuales
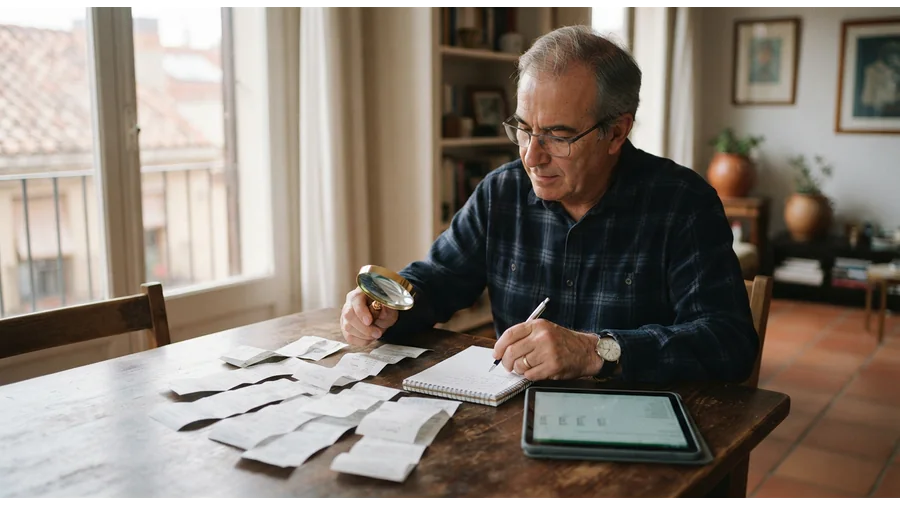
Para abordar la situación es indispensable recopilar todos los contratos de préstamos personales, tarjetas o financiamientos vigentes en un único documento. Es necesario anotar para cada uno el capital pendiente de devolución, la cuota mensual obligatoria y el coste total asociado.
Ver los datos reales agrupados en una tabla genera claridad inicial. Muchas personas evitan este paso por temor a conocer el número final, pero no se puede resolver un problema cuya dimensión exacta se desconoce.
Mito común: solicitar un nuevo crédito para saldar compromisos anteriores
Existe el pensamiento frecuente de que unificar todas las cuotas contratando un nuevo préstamo a mayor plazo es la solución definitiva. En la práctica, esta decisión suele encarecer el coste global debido a las comisiones de apertura y a la extensión del tiempo de devolución.
Cubrir compromisos antiguos con nuevos contratos suele encadenar una espiral de cobros mensuales que ahoga el presupuesto familiar a medio plazo. La prioridad debe ser amortizar con los recursos disponibles sin ampliar el volumen total adeudado.
Estrategias de organización para la cancelación paulatina
Existen dos métodos habituales para ordenar los pagos extraordinarios: abordar primero la obligación de menor volumen para obtener rapidez mental o enfocar los esfuerzos en el contrato con mayor carga económica.
Para un pensionista que busca tranquilidad, reducir el número total de recibos que llegan al banco cada mes suele ser la opción más estimulante. Al eliminar la cuota más pequeña, se libera un margen de dinero que se aplica de inmediato a la siguiente pendencia.
Diálogo con las entidades y revisión de las condiciones de cobro
Cuando la cuota mensual amenaza con impedir la compra de alimentos o el pago de suministros básicos, es momento de acudir a la oficina de la entidad emisora. Exponer la nueva situación de ingresos de forma transparente permite explorar opciones como la modificación temporal del calendario de pagos.
Las entidades prefieren mantener un cobro regular aunque sea menor antes que el impago total. Acudir a la cita con el desglose exacto de los gastos fijos mensuales demuestra seriedad y facilita llegar a acuerdos razonables.
Eliminar la carga de los préstamos personales requiere tiempo, disciplina diaria y una visión transparente de las cuentas del hogar. Utilizar una herramienta de registro permite mantener el rumbo fijado hasta recuperar la serenidad en la etapa de jubilación.
FAQ
¿Qué ocurre si no puedo pagar la cuota de un préstamo personal este mes?
La entidad aplicará comisiones por demora e iniciará reclamaciones. Por ello es crucial contactar con el banco antes del vencimiento para comunicar la situación.
¿Cómo ayuda un registro de gastos a salir de los préstamos?
Permite identificar pequeñas fugas diarias de dinero para redirigir ese importe excedente a la amortización anticipada de las cuotas.
¿Es conveniente solicitar periodos de carencia en el pago?
Puede dar un alivio temporal si los ingresos han bajado drásticamente, aunque es preciso revisar las condiciones aplicadas durante esos meses.